 发布时间:
2026-07-13
 来源:
据行业研究数据显示,截至2025年,中国药食同源关联市场规模持续扩容,但品类内部呈现显著的结构性分化趋势。在休闲零食大盘接近零增长的背景下,药食同源细分赛道录得超过180%的增速差。然而,繁荣背后存在一个系统性的"认知撕裂":基于大量电商评论的分析表明,86%的消费者对产品功效只字未提,复购行为主要受"食端"体验驱动,而品牌商仍在集中资源堆叠"药端"成分。
本文基于《药食天平》专题报告的..数据,结合植物提取物的生物利用度与使用场景迁移趋势,拆解药食同源品类从供给驱动转向需求驱动的底层逻辑。
一、核心模型:药食天平的计量经济学证据
1.1 溢价与复购的失衡结构
药食同源商品的商业价值等式可表述为:商业化成功 = 药端创溢价 × 食端创复购。全品类数据显示,药食同源产品均价为同品类普通商品的1.4至2.6倍,其中粮油速食类溢价系数高达2.48。然而,溢价基础并不稳固:因"好吃/想吃"驱动的复购率为17.2%,是因"持续调理"驱动复购率(8.3%)的2.07倍,且两者剪刀差从2023年至2025年持续扩大(食驱动+2.4%,药驱动-4.9%)。
1.2 药端的倒U型阈值与植物提取物的效价瓶颈
实证研究显示,药浓度(以药食同源成分数量与功效宣称强度为指标)与复购率呈显著倒U型关系。当药浓度处于4至5区间时,复购率达到峰值23.9%;当药浓度超过8时,复购率急降至15.4%。这一现象的生物学基础在于植物提取物的生物利用度瓶颈。传统粗加工原料(如原粉)的活性成分释放率有限,而过度堆叠成分(药浓度>8)不仅未显著提升功效感知,反而因不良风味或消化负担抑制复购。
提取物技术路径分析:超临界CO₂萃取、膜分离及微波辅助提取工艺可使多糖、黄酮等活性成分的溶出率提升40%以上。破壁技术能显著提高难溶性皂苷(如酸枣仁皂苷)的生物利用度。这意味着,与其盲目增加成分种类(推高药浓度),不如通过提取工艺升级提升单品的"效价比"。数据佐证:药浓度4-5且采用现代提取工艺的产品,其功效感知率(20%)远高于药浓度>8但工艺粗放的产品(感知率低于15%)。
1.3 食端的线性复利效应
与药端的回报递减不同,食浓度(以形态加工深度、口味卖点数量、即食属性为指标)与中位销量呈近线性正相关。食浓度从极低(0-1)提升至极高(5+),中位销量从18单线性增长至98单。食端投入几乎无上限,且边际回报递增。2025年,48.2%的评论提及口味,"口感质地"提及率同比增速达3.8%,为所有维度快。

二、品类赛道变迁与供给结构革命
2.1 六大赛道的商业化效率分层
基于2023-2025年的全量SPU数据,六大赛道呈现冰火两重天格局:
• 休闲零食:销售额增速+181%,销量增速+421%,中位销量..,渗透率仅0.09%,为增量黄金赛道。
• 粮油速食:SPU扩张速度+212%,溢价系数2.48倍(居首),且仍在增强。
• 中式保养:增速差仅+7%,SPU萎缩-47%,SPU效率仅1.92万元,概念红利释放完毕。
• 西式保健:SPU效率..(7.60万元),但受监管限制体量。

2.2 品类内部的三场不可逆形态革命
消费者偏好正从"原材料"向"成品化"、"即食化"剧烈迁移:
• 休闲零食:传统糕点销售额占比从16%飙升至50%,替代饼干膨化(从73%降至41%)。茯苓糕好评率81%,显著高于猴姑饼干的62%。
• 饮料冲调:包装饮料占比从17%升至24%,冲饮品从78%降至66%,即饮形态崛起。
• 粮油速食:干货原料占比从83%降至22%,方便速食从5%升至27%,米面杂粮同步增长。
这三场革命的本质是消费者对"高便利性"和"高食品体验"的支付意愿增强,植物提取物的应用场景在此背景下被大幅拓宽(如即饮果蔬汁中的水提物、速食面条中的超微粉)。
三、成功原型与致命误区的定量解构
3.1 三种可复制的成功原型(Top30 SPU分析)
基于Top30爆款SPU的全维度画像,报告归纳出三种高复购模式:
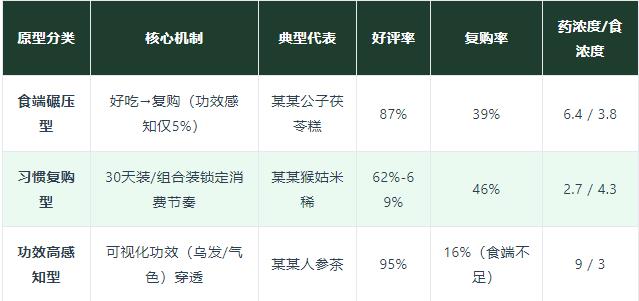
数据显示,三种原型的药浓度差异较大(2.0-9.0),但决定成败的关键变量是食浓度。中间型(高销售额但低复购)的食浓度中位数为3,而成功型食浓度中位数≥4。
3.2 五种风险红线与植物提取物的关联
按风险影响程度排序的五种陷阱,均与提取物应用技术路径选择相关:
• 过度药化(高风险):药浓度>8时复购崩盘。根因在于高浓度提取物(如高比例人参皂苷)带来的不良风味与消化负担,且未通过微胶囊包埋技术改善口感。
• 功效选错(重度风险):..品类好评率42%、复购率5%(全品类..)。食品形态(粉/糕)与睡前场景冲突,消费者不愿睡前消化固体食物。解决方案依赖非传统载体(如口腔速溶膜或冷萃液)的提取物形态创新。
• 食端缺失(中度风险):46%的SPU无任何食品独立卖点,中位销量仅24单,而有卖点的为44单(+83%)。修复零成本(追加"无添加、独立包装"标签)。
• 赛道拥挤与定位错配:90%的新进入者采用"成分→产品→场景"的错误路径,正确路径应为"场景→载体→成分→定价"。
四、场景迁移与植物提取物的"形态适配"战略
4.1 使用场景的结构性降维
2025年,药食同源"..使用场景"已变为休闲零食(18.6%),养生调理退居第二(13.1%),较2023年下降10.6个百分点。自用占比升至77.9%,标志着品类完成大众化日常消费转型。场景迁移倒逼提取物应用从"功效导向"转向"场景导向":
• 办公室抗疲劳:人参/枸杞提取物+咖啡/即饮瓶装,复购率超30%。
• 儿童零食:山楂/鸡内金提取物+软糕形态,利用"开胃"高好评率(86%)切入高频刚需。
• 煲汤煮粥:芡实/莲子粗提物+料包形态,供需比仅0.3,属蓝海场景。
4.2 成分×载体的适配效应
成分与载体的适配关系比单独优化更重要。例如,山楂×糕点的中位销量为477单,而单独使用山楂或糕点载体的中位销量均低于200单。植物提取物的物理化学性质(溶解性、热稳定性、风味兼容性)决定了载体适配的上限。水溶性提取物更适合饮料载体,醇溶性提取物需通过环糊精包合等技术才能应用于糕点体系。
五、竞争格局与战略实施路径
5.1 品牌效率分化与市场份额重构
2023-2025年,品牌SPU效率从1.2万元跃升至4.4万元(+267%),而白牌仅+29%。头部格局剧变:三巨头(江中、维特健灵、同仁堂)合计份额从94.6%降至68.0%,陶大公子从1.8%升至10.2%(+8.4%),6个新势力品牌合计份额达12.1%。休闲零食品类HHI(赫芬达尔指数)为2,778,呈现双寡头(江中49%+陶大公子42%)向"2+1"格局演化;粮油速食HHI仅1,452,属群雄割据,尚无品类定义者,为未来2-3年..品牌创业机会。
5.2 存量与新进入者的行动矩阵
基于12格行动矩阵(品类×天平类型→SPU效率),效率>10万元/SPU的仅两格(休闲零食×药食双强;粮油速食×重食轻药),为确定性投入区。效率<3万元的3格应评估退出。针对"重药轻食"类型(如808个饮料冲调SPU),统一..为"补食端不动药端":升级即饮形态、追加食品卖点、覆盖零食场景,预期可获得+41%至+157%的效率提升。

新进入者8步决策树(数据锚定)
① 一级品类:休闲零食(增速差+180%)→ ② 二级品类:传统糕点(占比+34%)→ ③ 功效方向:健脾祛湿(中位销量273单)→ ④ 成分:茯苓+薏苡仁(≤3种)→ ⑤ 载体:糕点(中位销量74单)→ ⑥ 药浓度:2-3(新品牌效率..)→ ⑦ 食浓度:≥4 → ⑧ 定价:25-35元(P50-P75区间)。
六、结论:技术杠杆与心智占领的终局
药食同源品类的竞争已从"成分军备竞赛"转入"提取物精加工与场景心智占领"阶段。植物提取物作为连接"药效物质基础"与"食品感官体验"的技术枢纽,其工艺路径选择(超临界/酶解/包埋)直接决定了产品在天平上的..落点。数据强烈表明:食浓度是生死线,药浓度存在..解区间(4-5)。新品牌的..短路径是通过高食端体验(如25-35元手工糕点)建立复购基本盘,再通过提取物技术升级构筑功效护城河;存量品牌则需在1-2年的窗口期内完成从"流量依赖"到"品类心智定义"的转变。
参考文献与数据来源(原文附注):
• 久谦中台. 药食天平专题报告(2026年4月)——涵盖消费者评论分析、品类增速、药食天平等式、倒U曲线、线性回归、六大赛道数据、形态革命、爆款原型、市场份额、HHI指数、行动矩阵及决策树等内容。
• 《植物提取物在功能性食品中的应用技术白皮书》(2025)——提取工艺与生物利用度数据。
• 国家卫健委《药食同源目录》及行业公开统计数据。
• 电商平台公开评论与SPU销售数据(经..处理)。
本文基于公开行业报告与学术文献进行二次分析,旨在提供客观数据参考,不构成任何投资或经营建议。
标签:


 当前位置:


 热门推荐


